썰
반값 아파트(공공분양 나눔형) 당첨자들 지금 발칵 뒤집힌 이유
긴 얘기 다 빼고 핵심만 정리합니다.
■ 무슨 일이 났나
공공분양 나눔형 = 정부가 홍보한 "반값 아파트"
환매 시 시세차익의 30%를 공공이 가져가는 구조. 이 조건으로 아래와 같은 전용 대출 을 계약 조건으로 명시했었음
사전청약 때 약속: 집값의 80%까지 / 40년 / 연 1.9~3% 저리 전용 대출
그런데 본청약 공고(고양창릉)에서 이 대출이 통째로 삭제됨
조건이 나빠진 게 아니라, 상품 자체가 없어진 것
핵심은, 정작 모기지 상품은 삭제해 놓고 환매 시 공공 환수 30% 구조는 그대로 유지하고 있다는 점이다.
■ 원래 약속 vs 지금 현실
원래 약속 (전용 대출)
이자: 연 1.9~3%
기간: 최장 40년
한도: 집값의 80%
자격: 청약 자격만 있으면 됨
지금 현실 (일반 은행 대출)
이자: 최고 연 8% 육박
기간: 최대 30년
한도: 더 줄어듦
결과: 내 돈이 수천만원 더 필요
■ 돈으로 계산하면
3억 빌릴 때 월 상환액: 107만원 → 199만원
매달 +92만원, 1년에 +1,100만원 이상
■ 디딤돌 대출 받으면 되는 거 아니냐?
정부가 대신 안내한 게 디딤돌 맞음
근데 디딤돌은 집값 5억 이하(신혼·2자녀는 6억 이하)만 가능
고양창릉 분양가는 6억 2천~7억 이상
→ 집값 기준 초과라서 신청 자체가 불가능
대체하라는 대출을 정작 이 아파트엔 못 씀
■ 양쪽 입장
정부(국토부)
"청약 때부터 이자·한도는 바뀔 수 있다고 안내했다"
"시장이 변해서 어쩔 수 없다"
당첨자들
"이자가 오른 게 아니라 대출이 통째로 없어진 거다"
"이건 조건 변경이 아니라 약속 파기다"
현재 트럭 시위 중, 대규모 집회 준비
요구: 사전청약 때 약속한 전용 모기지를 원안대로 복구할 것(핵심 포인트)
■ 실제 사연
30대 당첨자: 반지하 반전세 살며 모은 돈으로 청약 → 갑자기 수천만원이 더 필요해짐
40대 당첨자: 입주에 맞춰 자녀 학교까지 계획 완료 → 청약 포기 고민 중
■ 한 줄 결론
이러면 앞으로 누가 정부 말을 믿고 청약을 하나요?
사전청약은 결국 정부가 "이 조건 줄 테니 기다려라" 하고 국민을 몇 년씩 묶어두는 제도인데,
정작 계약 직전에 핵심 조건을 빼버리면 그건 정책이 아니라 미끼죠.
반값 아파트고 뭐고, 신뢰가 무너지면 공공분양 자체가 안 굴러갑니다.
이번에 어떻게 마무리되는지가 앞으로 나올 공공분양 정책 전부의 시금석이 될 거예요.
여러분 생각은? 미리 안내했으니 어쩔 수 없다 vs 이러면 누가 청약하냐. 댓글로 남겨주세요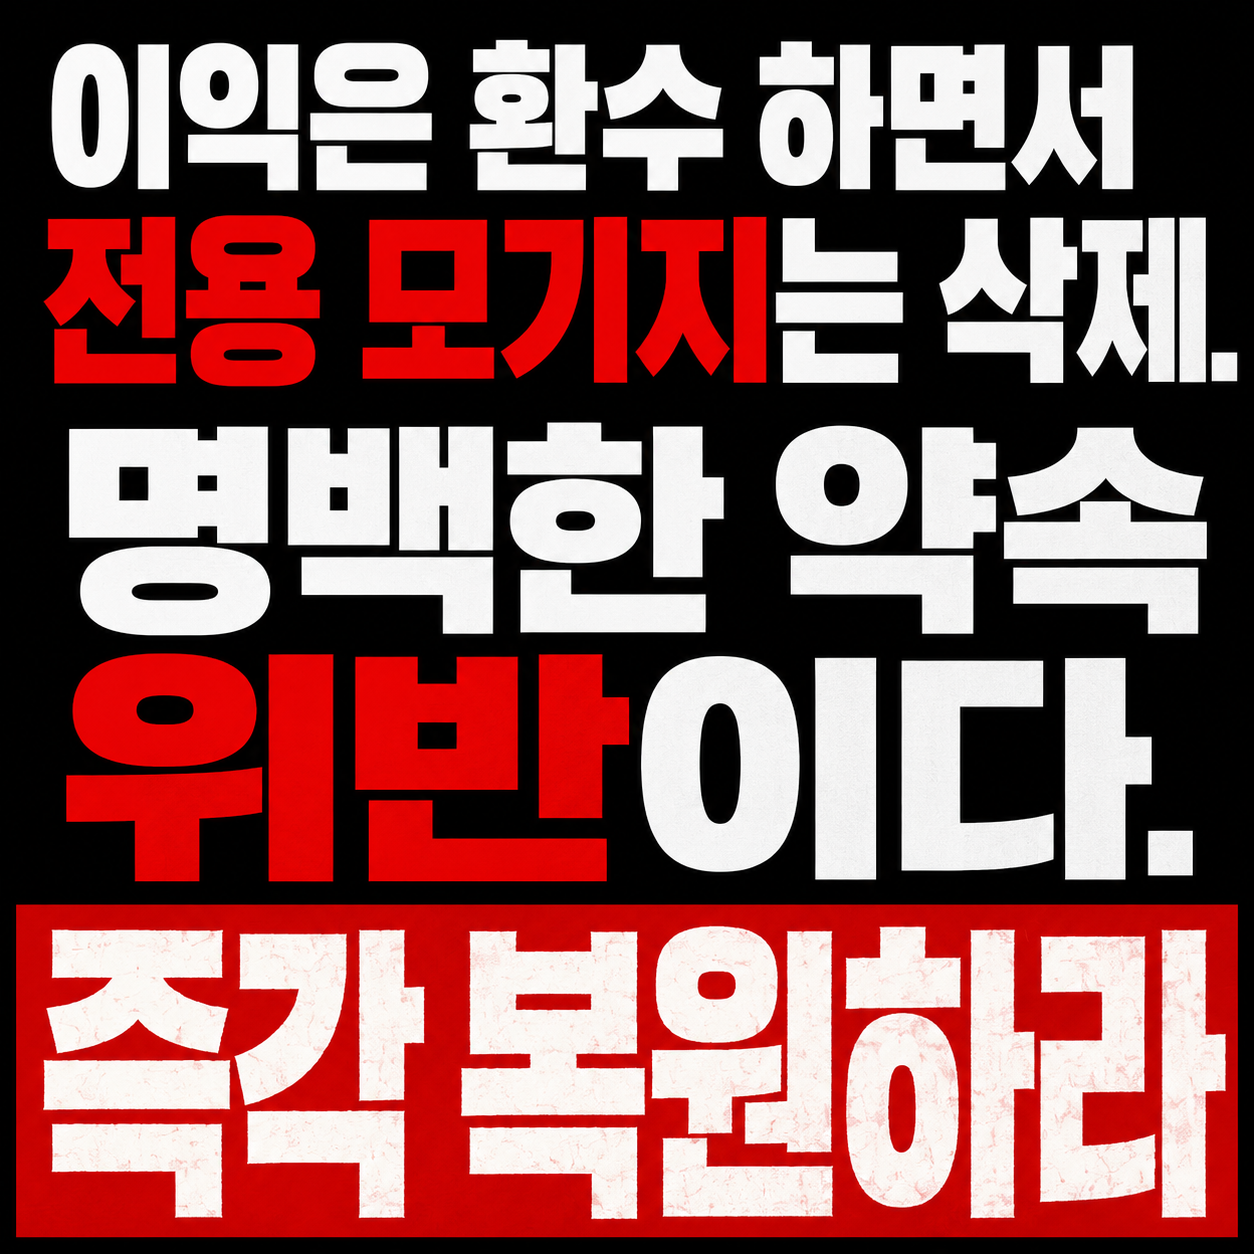
스팸 때문에 댓글을 잠시 닫아두었어요.
운영자 로그인